电力设备及新能源行业2012年投资策略 看好国网整合与节能设备政策红利
引言
2011年,电力设备及新能源行业在宏观经济紧缩、电网投资结构调整以及新能源产能过剩的多重因素影响下,整体表现低迷。展望2012年,我们认为行业将迎来结构性分化,其中电网整合带来的投资机会、节能设备领域的政策驱动以及电力节能设备的持续增长将成为三大核心看点。本报告将围绕“看好国网整合、节能设备和政策”这一主线,梳理2012年的投资策略。
一、国网整合:关注资产注入与产业集中度提升
国家电网公司(以下简称“国网”)在“十二五”期间明确提出“做强做优主业,加快结构调整”的战略目标。2011年,国网已完成对许继电气、平高电气等旗下的装备制造资产整合,初步形成了涵盖一次设备、二次设备及电力电子设备的全产业链布局。我们预计2012年国网整合将进一步深化:
- 资产注入预期:国网旗下仍有部分优质设备资产未上市,如国网智能电网研究院相关产业、南京南瑞集团的部分子企业等。具备注入预期的上市公司值得重点关注。
- 产业集中度提升:整合有助于减少同质化竞争,提升高端设备国产化率,利好龙头企业的市场份额和毛利率。
- 海外拓展协同:整合后的国网装备板块有望以“组合拳”形式出海,承接海外特高压、智能电网项目。
投资建议:重点配置国网系潜在整合平台,如许继电气、平高电气、国电南瑞等,关注资产注入带来的估值提升。
二、节能设备:政策约束强化,市场空间打开
2012年是“十二五”节能减排目标的关键年份。国务院《“十二五”节能减排综合性工作方案》明确要求单位GDP能耗下降16%,并实施能源消费总量控制。工业领域作为耗能大户,电机系统、变压器、锅炉等节能改造需求迫切。具体驱动因素包括:
- 财政补贴与税收优惠:中央财政安排专项补贴推广高效电机、变频器等节能设备,对节能服务公司实施营业税减免。
- 标准提升:强制性能效标准进一步加严,落后设备加速淘汰。例如,《电动机能效限定值及能效等级》等标准逐步落地。
- 合同能源管理(EMC)模式推广:节能设备企业从单纯销售转向服务运营,盈利模式改善,现金流更稳定。
投资建议:看好高效电机(如卧龙电气、湘电股份)、变频器(合康新能、汇川技术)、余热锅炉(海陆重工、华光股份)以及节能服务(天壕环境、盾安环境)等细分龙头。
三、电力节能设备:细分景气度上行
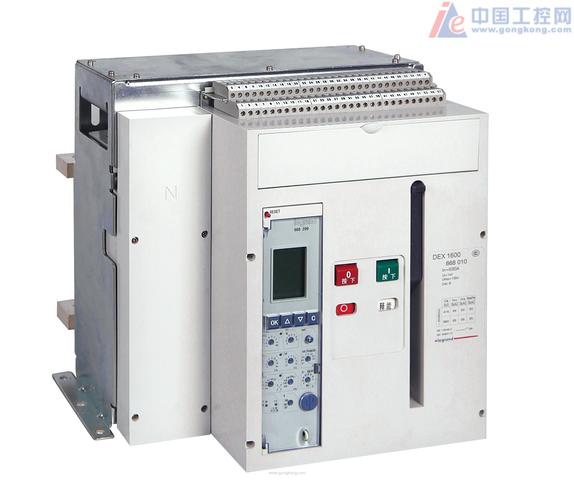
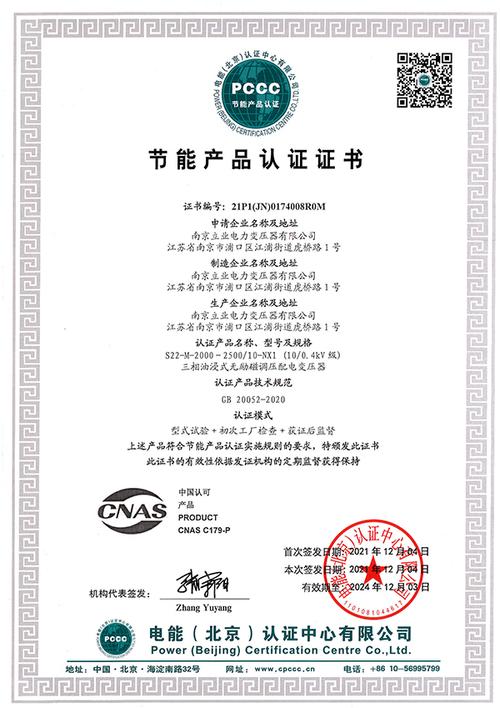
电力节能设备是节能设备中与电力系统直接相关的部分,主要包括无功补偿装置、滤波设备、节能变压器、高效电机及变频驱动等。2012年,该领域将受益于:
- 电网侧节能需求:线损率考核趋严,推动SVC、SVG、串联电容补偿等无功补偿装置需求。
- 用户侧能效提升:工业用户为降低电费,主动加装变频器、高效变压器。
- 新能源并网配套:风电、光伏并网对电能质量治理设备(如APF、SVG)需求增加。
相关上市公司包括荣信股份、思源电气、特变电工、英威腾等,建议关注订单增长确定性强、技术壁垒高的企业。
四、投资策略
2012年电力设备及新能源行业投资应紧扣政策与整合两条主线:
- 国网整合:首选国网系潜在资产注入标的,博弈事件驱动机会。
- 节能设备:优选高效电机、变频器、余热利用及EMC服务业龙头,享受政策红利。
- 电力节能设备:聚焦SVG/无功补偿、节能变压器等细分领域,把握电能质量治理需求。
风险提示:电网投资低于预期、节能减排政策执行力度不及预期、行业竞争加剧导致毛利率下滑。
如若转载,请注明出处:http://www.guiyuanwedding.com/product/46.html
更新时间:2026-10-05 02:33:24